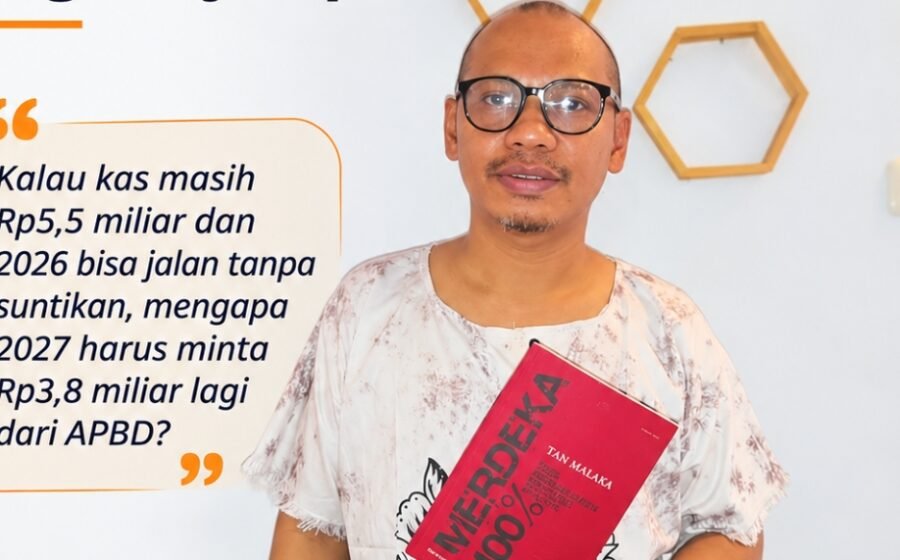
Dan yang paling penting: sepanjang 2027, PI 10 persen belum menghasilkan pendapatan. Kontrak baru efektif Desember 2027. Jadi apa dasar kebutuhan Rp3,8 miliar di tahun yang justru belum ada arus kas dari PI?
Alasan “Multi-Sektor” Justru Melemahka
Pembelaan yang sering muncul: BEU perlu modal karena akan menggarap berbagai sektor sebelum PI diterima.
Tapi logikanya terbalik.
Kalau BEU memang multi-sektor dan punya sumber pendapatan lain, maka ketergantungan pada APBD seharusnya turun, bukan naik. Penyertaan modal adalah instrumen untuk membangun kapasitas awal, bukan subsidi rutin untuk perusahaan yang mengklaim sudah berbisnis di banyak lini.
Yang lebih aneh: BEU akan membentuk anak perusahaan untuk PI, sementara bisnis multi-sektornya tetap jalan. Dua entitas, dua potensi kebutuhan modal. Tanpa peta jalan keuangan yang jelas, Rp3,8 miliar bisa menjadi komitmen tahunan yang tidak pernah dievaluasi.
Yang Harus Dibuka Sebelum Rp3,8 Miliar Disetujui
Pertama, laporan keuangan BEU utuh. Bukan hanya kas dan dividen, tapi rincian belanja operasional. Informasi yang beredar menyebut gaji direksi dan karyawan mencapai Rp2,37 miliar, sekitar 70 persen dari beban operasional. Kalau benar, publik berhak tahu: berapa pegawai, bagaimana struktur remunerasi, dan apa kaitannya dengan kinerja.