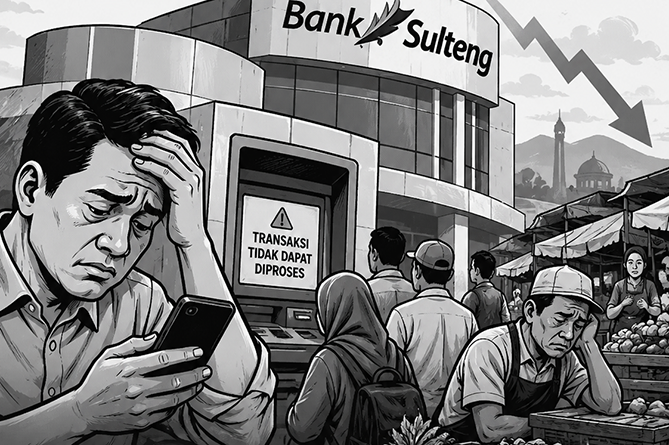
Pertama, manajemen Bank Sulteng harus segera mengakhiri komunikasi yang kaku dan terbuka secara transparan. Pengumuman pemeliharaan sistem yang ala kadarnya tidak lagi cukup meredam keresahan publik. Nasabah berhak mendapat kepastian: layanan apa saja yang lumpuh, kapan perkiraan normalisasi, serta alternatif transaksi aman yang benar-benar bisa diandalkan. Kepercayaan publik tidak dipupuk lewat imbauan bersabar semata, melainkan lewat transparansi dan tanggung jawab pelayanan yang tuntas.
Kedua, pemerintah daerah tidak boleh mengambil posisi aman dengan berlindung di balik dalih hubungan bisnis murni antara bank dan nasabah. Sebagai bank pembangunan daerah, Bank Sulteng adalah pilar ekosistem keuangan publik. Pemerintah wajib turun tangan memetakan risiko, memastikan hak-hak aparatur serta keuangan desa tidak tersandera, dan meminta pertanggungjawaban terbuka atas keandalan sistem perbankan tersebut.
Kita perlu menempatkan persoalan ini secara proporsional. Gangguan digital tidak otomatis berarti seluruh sistem bank runtuh, tetapi ketika hambatan akses terus berulang dan menyiksa warga, dampaknya terhadap ekonomi daerah tidak boleh diremehkan.
Infrastruktur keuangan adalah bagian tak terpisahkan dari infrastruktur ekonomi. Jika jalan raya menghubungkan sentra produksi dengan pasar, maka perbankan adalah jembatan yang mengalirkan darah bagi perdagangan dan konsumsi. Ketika jembatan itu macet, biaya sosial dan ekonominya ditanggung langsung oleh rakyat kecil.